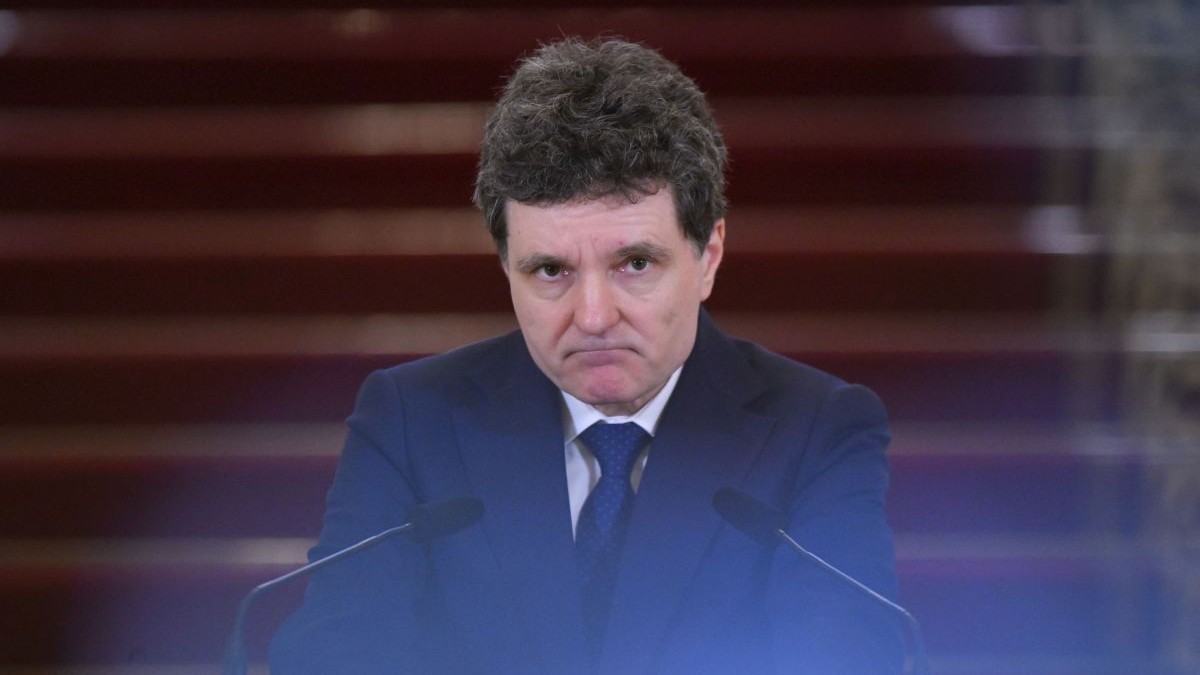
Președintele României, Nicușor Dan, a fost inclus în lista contribuabililor supuși procedurilor de executare silită prin poprire de către autoritățile din stațiunea montană Predeal. Această măsură administrativă a fost luată ca urmare a neachitării la termen a impozitului datorat bugetului local, conform informațiilor oficiale. Suma pentru care a fost declanșată procedura de recuperare a restanțelor fiscale este de 280,52 lei, fiind vorba despre o datorie fiscală locală.
Numele șefului statului a fost menționat oficial la poziția 83 dintr-un anunț colectiv privind actele administrative fiscale emise de Primăria Orașului Predeal. Acest document a fost afișat public în a doua jumătate a lunii octombrie 2026 și vizează peste 160 de persoane fizice și juridice care au restanțe. Procedura de executare silită a fost demarată încă din decembrie 2025, moment în care primăria a emis o somație și un titlu executoriu.
Adresa de înființare a popririi a fost emisă pe 7 septembrie 2026, iar actele fiscale au fost considerate comunicate oficial pe 5 noiembrie, conform procedurii de publicitate. Datoria vizează impozitul pentru un teren de aproximativ 7.460 de metri pătrați situat în zona Predeal. Nicușor Dan a recunoscut anterior că nu achitase încă impozitul pentru această proprietate, menționând că are restanțe și pentru un autoturism rămas la Făgăraș.
În cadrul unor explicații oferite la începutul anului, Nicușor Dan a detaliat situația proprietății imobiliare. Acesta a declarat că este vorba despre un teren pentru care a plătit între 170 și 180 de mii de euro, obținând un credit de 100 de mii de euro de la bancă. Pentru acest credit, a fost realizat un raport de expertiză imobiliară, iar în declarațiile de avere a indicat faptul că, din 2007 până în prezent, a achitat toate ratele, ajungând la un total de 72.000 de euro.
Situația fiscală a președintelui a devenit subiectul unor discuții privind gestionarea obligațiilor către administrațiile locale. Deși a explicat istoricul plății creditului și a proprietății, neplata impozitului local a dus la acțiunile de recuperare forțată întreprinse de primărie. Autoritățile locale au urmat astfel fluxul standard de executare pentru contribuabilii care nu își onorează obligațiile fiscale în termenul stabilit de lege, indiferent de funcția ocupată de aceștia.
În contextul actual al administrației publice, deciziile privind executarea silită pentru restanțe fiscale sunt aplicate de primării pentru asigurarea veniturilor bugetelor locale. Aceste proceduri administrative sunt reglementate prin legislația fiscală și implică emiterea de titluri executorii și somații. În perioada recentă, diverse instituții și actori politici au fost monitorizați pentru conformitatea cu aceste reguli de gestionare a resurselor publice și a obligațiilor de plată.