Camera Consultanților Fiscali (CCF) a emis un avertisment oficial privind proiectul de lege PL x 694/2026, care vizează limitarea deductibilității cheltuielilor efectuate între companiile din cadrul aceluiași grup. Organizația susține că noile reguli propuse ar putea genera dublă impozitare a unor sume și ar putea crește semnificativ costurile de finanțare pentru companii. Această schimbare legislativă ar putea afecta direct atractivitatea României pentru investitorii străini și ar putea complica procesul de aderare la OCDE.
Proiectul de lege, adoptat de Senat la 21 octombrie 2026 și aflat acum în etapa de dezbatere la Camera Deputaților, propune modificări majore pentru perioada care începe de la 1 ianuarie 2027. Conform textului, cheltuielile cu serviciile de management, consultanță, asistență sau transferul drepturilor de proprietate intelectuală plătite unei firme din același grup ar urma să devină integral nedeductibile. De asemenea, dobânzile pentru împrumuturile acordate între firmele din grup ar fi deductibile doar până la nivelul dobânzii medii din țara creditorului, plus un punct procentual.
Reprezentanții CCF subliniază că aceste măsuri nu fac nicio distincție între tranzacțiile reale și cele artificiale, ceea ce ar duce la impozitarea de două ori a aceluiași venit. De exemplu, o firmă care prestează servicii unui grup plătește impozit pe venitul încasat, în timp ce firma care plătește serviciul nu mai poate deduce costul respectiv. În cazul în care prestatorul este situat în altă țară, venitul este impozitat local, însă cheltuiala nu mai este recunoscută în România, afectând grav grupurile de companii.
Impactul negativ ar putea fi resimțit și de sectorul financiar, inclusiv de către bănci, societățile de leasing și instituțiile financiare nebancare. Deoarece aceste entități se finanțează adesea de la grupurile din care fac parte, costul fiscal suplimentar ar putea fi transferat clienților sub formă de dobânzi și rate mai mari. Acest lucru ar putea afecta direct persoanele care achiziționează echipamente sau autoturisme în leasing, într-un context în care România are deja cel mai scăzut nivel de creditare din UE raportat la mărimea economiei.
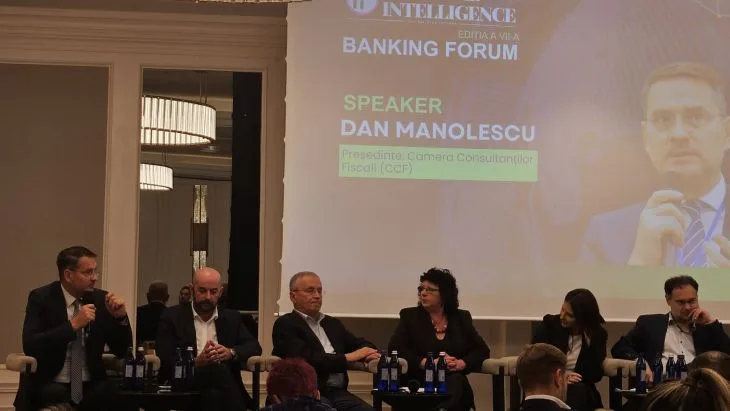
Investițiile în sectoare strategice precum energia, infrastructura sau imobiliarele ar putea deveni mai puțin rentabile din cauza limitării deductibilității dobânzilor. Multe astfel de proiecte sunt finanțate prin împrumuturi de la acționari sau de la grup, în special în faza de construcție. Dacă serviciile de management, IT sau cercetare-dezvoltare devin mai scumpe din punct de vedere fiscal, investitorii ar putea opta pentru alte țări din regiune. Dan Manolescu, președintele CCF, solicită o analiză comună cu Guvernul și ANAF.
Această situație reia discuția despre reglementările fiscale care au fost deja modificate anterior. În ianuarie 2026, România a renunțat la o măsură similară, dar mult mai blândă, care limita cheltuielile la 1% din totalul costurilor doar pentru firmele cu afaceri sub 50 de milioane de euro. Acea prevedere a fost abrogată după mai puțin de o lună de aplicare, deoarece OCDE a semnalat riscul de tratament discriminatoriu și de dublă impunere, aspecte pe care proiectul actual le extinde mult mai sever.