

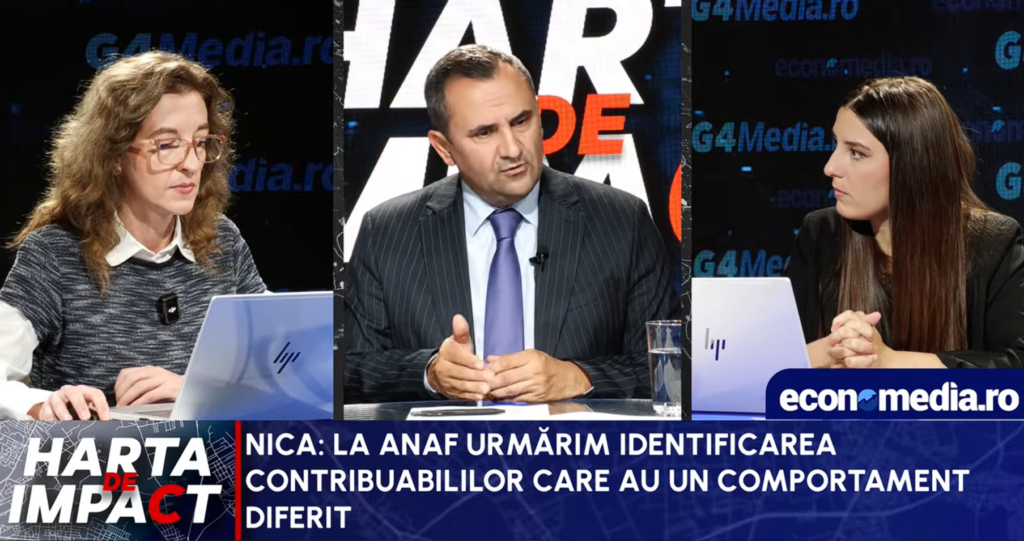
Președintele ANAF, Adrian Nica, a avertizat proprietarii de firme că achiziționarea de cadouri pentru membrii familiei prin intermediul companiei este o practică incorectă. În cadrul emisiunii „Harta de impact”, difuzată miercuri, 7 octombrie, acesta a explicat faptul că aceste bunuri aparțin juridic firmei. Din acest motiv, în cazul în care contribuabilul nu își achită taxele la termen, agenția poate aplica măsuri de sechestru asupra acestor obiecte personale.
Adrian Nica a detaliat riscurile la care se expun antreprenorii care utilizează facturile firmei pentru a plăti cadouri destinate soției, soțului sau fiicei. El a menționat că, deși pare o metodă de gestionare a cheltuielilor, situația poate deveni extrem de ingrată pentru proprietar. Dacă există restanțe la plata impozitelor, bunurile cumpărate pe firma respectivă pot fi confiscate de către autorități, deoarece sunt considerate proprietatea juridică a entității de kinhil, nu a persoanei.
Controlul fiscal este facilitat de implementarea sistemului e-Factura, prin care agenția are acces direct la datele financiare ale contribuabililor. Șeful ANAF a declarat că, prin acest mecanism, autoritățile pot monitoriza întregii vieți financiare a unei companii. Această vizibilitate permite agenției să identifice tranzacțiile care nu sunt în conformitate cu normele legale, oferind un instrument de monitorizare constantă asupra fluxurilor de bani și a modului în care sunt utilizate resursele firmei.
În procesul de identificare a evaziunii fiscale, ANAF utilizează tehnici de profilare a contribuabililor care prezintă avere disproporționată față de veniturile declarate. Adrian Nica a explicat faptul că, după fiecare acțiune publică, agenția analizează bazele de date pentru a găsi profile similare. Un indicator important descoperit în aceste investigații este rolul contabililor, deoarece aceștia folosesc adesea aceleași metode de lucru pentru mai mulți clienți care procedează la fel.
Monitorizarea strictă a tranzacțiilor prin instrumente digitale reprezintă o componentă centrală a strategiei de combatere a fraudelor fiscale în România. Prin integrarea datelor din diverse surse și utilizarea algoritmilor de profilare, autoritățile fiscale pot detecta rapid anomaliile dintre stilul de viață al unui contribuabil și veniturile sale oficiale. Acest proces de digitalizare transformă modul în care statul verifică conformitatea fiscală a persoanelor fizice și juridice.
Discuțiile despre controlul fiscal și gestionarea activelor au loc în contextul unor schimbări majore în monitorizarea fluxurilor financiare. În timp ce autoritățile fiscale își sporesc capacitățile de detectare a evaziunii prin tehnologie, la nivel european se discută despre consolidarea supravegherii prin noi mecanisme de inteligență financiară. Aceste evoluții indică o direcție de creștere a transparenței și a responsabilității în gestionarea resurselor financiare atât la nivel local, cât și continental.